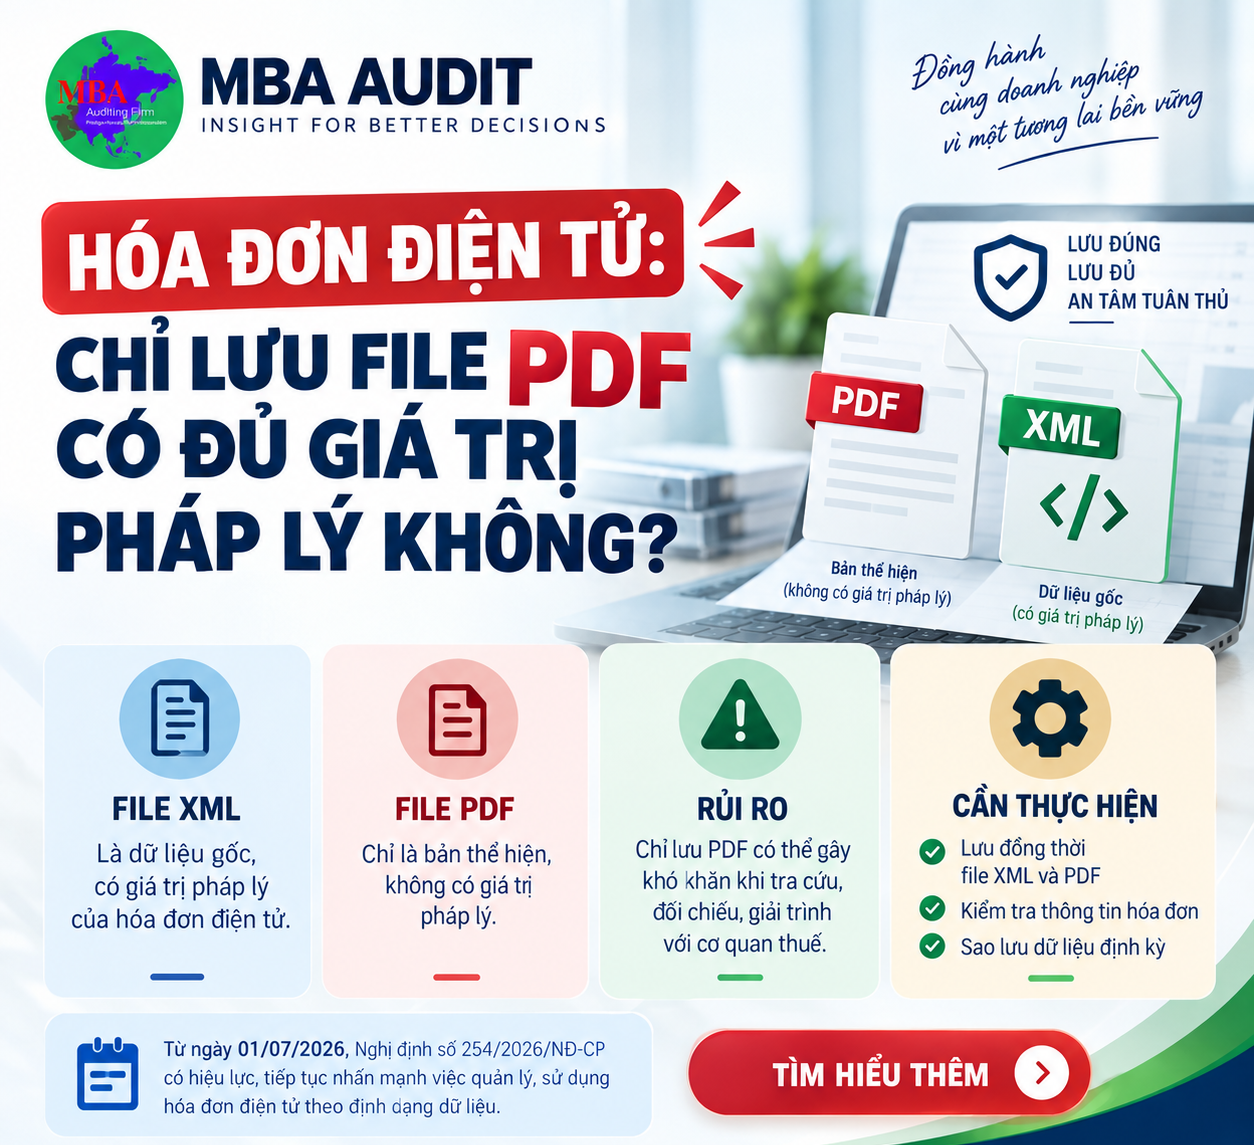


🚨 HÓA ĐƠN ĐIỆN TỬ: CHỈ LƯU FILE PDF CÓ ĐỦ GIÁ TRỊ PHÁP
LÝ KHÔNG?
📌 Doanh nghiệp cần đặc biệt lưu ý về file XML của hóa đơn điện tử.
Trong quá trình nhận, gửi và lưu trữ hóa đơn điện tử, nhiều doanh nghiệp thường có thói quen chỉ tải hoặc lưu file PDF
vì đây là bản dễ xem, dễ in và dễ gửi qua email.
Tuy nhiên, theo hướng dẫn của Tổng cục Thuế tại Công văn số 1152/TCT-CS ngày 05/04/2023, file XML của hóa đơn điện
tử mới là file có giá trị pháp lý; file PDF chỉ là bản thể hiện của hóa đơn điện tử và không có giá trị pháp lý.
⚠️ Nói cách khác, nếu doanh nghiệp chỉ lưu file PDF mà không lưu file XML, doanh nghiệp có thể gặp rủi ro khi cần tra
cứu, đối chiếu, giải trình hoặc cung cấp hóa đơn điện tử cho cơ quan thuế.
🧾 1. File XML và file PDF khác nhau như thế nào?
📂 File XML
File XML là file dữ liệu gốc của hóa đơn điện tử.
File này chứa các thông tin nghiệp vụ của hóa đơn theo định dạng dữ liệu điện tử, phục vụ việc truyền nhận, tra cứu,
kiểm tra và quản lý hóa đơn điện tử.
👉 Đây là file có giá trị pháp lý của hóa đơn điện tử.
📄 File PDF
File PDF là bản thể hiện của hóa đơn điện tử.
Doanh nghiệp thường dùng file PDF để:
- 👀 Xem nhanh nội dung hóa đơn;
- 🖨️ In ra khi cần lưu hồ sơ nội bộ;
- 📧 Gửi cho khách hàng, đối tác để tiện kiểm tra;
- 📎 Đính kèm hồ sơ thanh toán.
📌 Tuy nhiên, file PDF chỉ là bản hiển thị để đọc, không phải dữ liệu gốc của hóa đơn điện tử.
⚠️ 2. Vì sao doanh nghiệp không nên chỉ lưu file PDF?
Việc chỉ lưu file PDF có thể khiến doanh nghiệp gặp rủi ro trong các tình huống sau:
- ❌ Không có file dữ liệu gốc khi cơ quan thuế yêu cầu cung cấp;
- ❌ Khó kiểm tra tính hợp lệ của hóa đơn điện tử;
- ❌ Khó đối chiếu khi có sai lệch giữa dữ liệu hóa đơn và bản thể hiện;
- ❌ Rủi ro khi hệ thống hóa đơn, email hoặc phần mềm kế toán bị mất dữ liệu;
- ❌ Khó chứng minh hóa đơn hợp lệ khi quyết toán thuế, thanh tra, kiểm tra.
Vì vậy, doanh nghiệp nên lưu trữ đồng thời file XML và file PDF, trong đó file XML cần được xem là dữ liệu quan trọng
bắt buộc phải bảo quản cẩn thận.
🔎 3. Khi nhận hóa đơn điện tử, doanh nghiệp cần kiểm tra gì?
Khi nhận hóa đơn điện tử từ nhà cung cấp, kế toán không nên chỉ kiểm tra bản PDF mà cần rà soát thêm các thông
tin quan trọng như:
- ✅ Có đầy đủ file XML hay không;
- ✅ Mã số thuế, tên, địa chỉ người bán và người mua;
- ✅ Số hóa đơn, ký hiệu hóa đơn, ngày lập hóa đơn;
- ✅ Tên hàng hóa, dịch vụ;
- ✅ Giá trị trước thuế, thuế suất, tiền thuế GTGT;
- ✅ Tổng tiền thanh toán;
- ✅ Trạng thái hóa đơn trên hệ thống tra cứu của cơ quan thuế;
- ✅ Trường hợp hóa đơn điều chỉnh, thay thế hoặc bị hủy.
⚠️ Đặc biệt, nếu có sự khác nhau giữa file XML và file PDF, doanh nghiệp cần kiểm tra lại với bên bán hoặc tra cứu
dữ liệu hóa đơn trên hệ thống để xác định thông tin đúng.
💻 4. Quy định hiện hành về hóa đơn điện tử tiếp tục nhấn mạnh
yếu tố dữ liệu
Từ ngày 01/07/2026, Nghị định số 254/2026/NĐ-CP có hiệu lực, quy định chi tiết về hóa đơn điện tử, chứng từ điện tử
theo Luật Quản lý thuế số 108/2025/QH15.
Nghị định này tiếp tục nhấn mạnh nguyên tắc lập, quản lý, sử dụng hóa đơn điện tử theo định dạng dữ liệu và yêu cầu
hóa đơn phải phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh.
📌 Điều này cho thấy xu hướng quản lý hóa đơn điện tử ngày càng dựa trên dữ liệu gốc, khả năng truyền nhận, tra cứu
và đối chiếu trên hệ thống.
Do đó, doanh nghiệp cần chuyển từ tư duy “lưu bản in” sang tư duy quản trị dữ liệu hóa đơn điện tử.
📌 5. Doanh nghiệp nên lưu trữ hóa đơn điện tử như thế nào?
Để hạn chế rủi ro, doanh nghiệp nên xây dựng quy trình lưu trữ hóa đơn điện tử theo hướng sau:
1️⃣ Lưu đồng thời file XML và PDF
Không chỉ lưu file PDF. Mỗi hóa đơn điện tử nên có đầy đủ:
- 📂 File XML;
- 📄 File PDF;
- 📎 Các chứng từ liên quan nếu có.
2️⃣ Sắp xếp theo kỳ, nhà cung cấp và loại chi phí
Doanh nghiệp có thể phân loại hóa đơn theo:
- 📅 Tháng/quý/năm;
- 🏢 Nhà cung cấp;
- 🧾 Loại chi phí;
- 📁 Dự án/phòng ban;
- 📌 Tình trạng hóa đơn: gốc, điều chỉnh, thay thế, hủy.
3️⃣ Đối chiếu với sổ kế toán và tờ khai thuế
Hóa đơn điện tử cần được đối chiếu với:
- Sổ kế toán;
- Tờ khai thuế GTGT;
- Hồ sơ thanh toán;
- Hợp đồng, biên bản nghiệm thu, phiếu nhập kho nếu có.
4️⃣ Sao lưu dữ liệu định kỳ
Doanh nghiệp nên có phương án sao lưu dữ liệu hóa đơn điện tử trên nhiều lớp, ví dụ:
- Máy chủ nội bộ;
- Phần mềm kế toán;
- Nền tảng lưu trữ điện tử;
- Ổ lưu trữ dự phòng;
- Phân quyền truy cập rõ ràng.
🚫 6. Những sai sót thường gặp
Trong thực tế, nhiều doanh nghiệp vẫn gặp các lỗi sau:
- ❌ Chỉ lưu file PDF, không lưu file XML;
- ❌ Nhận hóa đơn qua email nhưng không tải file XML về lưu;
- ❌ Không kiểm tra trạng thái hóa đơn trên hệ thống;
- ❌ Không phân biệt hóa đơn gốc, hóa đơn điều chỉnh, hóa đơn thay thế;
- ❌ Lưu hóa đơn rời rạc, không theo kỳ kê khai;
- ❌ Khi nhân sự kế toán nghỉ việc, dữ liệu hóa đơn bị thất lạc;
- ❌ Không có quy trình kiểm tra hóa đơn đầu vào trước khi kê khai thuế.
Những lỗi này có thể khiến doanh nghiệp gặp khó khăn khi quyết toán thuế hoặc khi cần giải trình chi phí, thuế GTGT đầu vào.
✅ 7. Doanh nghiệp cần làm gì ngay?
Doanh nghiệp nên chủ động rà soát lại quy trình hóa đơn điện tử, đặc biệt là:
- 🔎 Kiểm tra có đang lưu đầy đủ file XML hay không;
- 📂 Rà soát lại kho dữ liệu hóa đơn điện tử các năm trước;
- 🧾 Đối chiếu hóa đơn đầu vào với tờ khai thuế và sổ kế toán;
- 📌 Phân quyền người phụ trách lưu trữ hóa đơn;
- 💻 Thiết lập quy trình tải, kiểm tra, lưu và sao lưu hóa đơn;
- ⚠️ Kiểm tra các hóa đơn chỉ còn bản PDF để có phương án bổ sung dữ liệu nếu cần.
💡 Góc nhìn thực tiễn từ MBA Audit
Hóa đơn điện tử không chỉ là một file để in ra hoặc gửi cho khách hàng.
Đó là dữ liệu pháp lý và dữ liệu thuế quan trọng của doanh nghiệp.
Trong bối cảnh cơ quan thuế ngày càng tăng cường quản lý bằng dữ liệu điện tử, doanh nghiệp càng cần bảo đảm
rằng hóa đơn được lưu đúng định dạng, đầy đủ và có thể tra cứu khi cần.
Một hóa đơn nhìn “đẹp” trên file PDF chưa đủ. Điều quan trọng là doanh nghiệp phải có file XML hợp lệ, dữ liệu đúng
và hồ sơ đi kèm đầy đủ.
🤝 MBA Audit có thể hỗ trợ doanh nghiệp như thế nào?
MBA Audit hỗ trợ doanh nghiệp:
- 📌 Rà soát hồ sơ hóa đơn điện tử đầu vào, đầu ra;
- 📌 Kiểm tra việc lưu trữ file XML và PDF;
- 📌 Đối chiếu hóa đơn với sổ kế toán và tờ khai thuế;
- 📌 Rà soát rủi ro hóa đơn sai, hủy, điều chỉnh, thay thế;
- 📌 Tư vấn quy trình lưu trữ và kiểm soát hóa đơn điện tử;
- 📌 Hỗ trợ giải trình hồ sơ hóa đơn khi cơ quan thuế kiểm tra.
📞 Doanh nghiệp cần rà soát lại dữ liệu hóa đơn điện tử?
Hãy liên hệ MBA Audit để được hỗ trợ kiểm tra hồ sơ và tư vấn phương án phù hợp.
📌 Lưu ý
Nội dung bài viết được biên tập trên cơ sở Công văn số 1152/TCT-CS ngày 05/04/2023 của Tổng cục Thuế và các quy
định liên quan về hóa đơn điện tử, chứng từ điện tử. Từ ngày 01/07/2026, doanh nghiệp cần tiếp tục cập nhật và áp
dụng theo Nghị định số 254/2026/NĐ-CP và các văn bản hướng dẫn có liên quan. Việc áp dụng đối với từng trường
hợp cụ thể cần căn cứ vào hồ sơ thực tế và quy định pháp luật tại từng thời điểm.
#MBAAudit #HoaDonDienTu #FileXML #FilePDF #QuanLyHoaDon #KeToanThue #RuiRoThue #ChinhSachThue
#DoanhNghiep #TaxCompliance