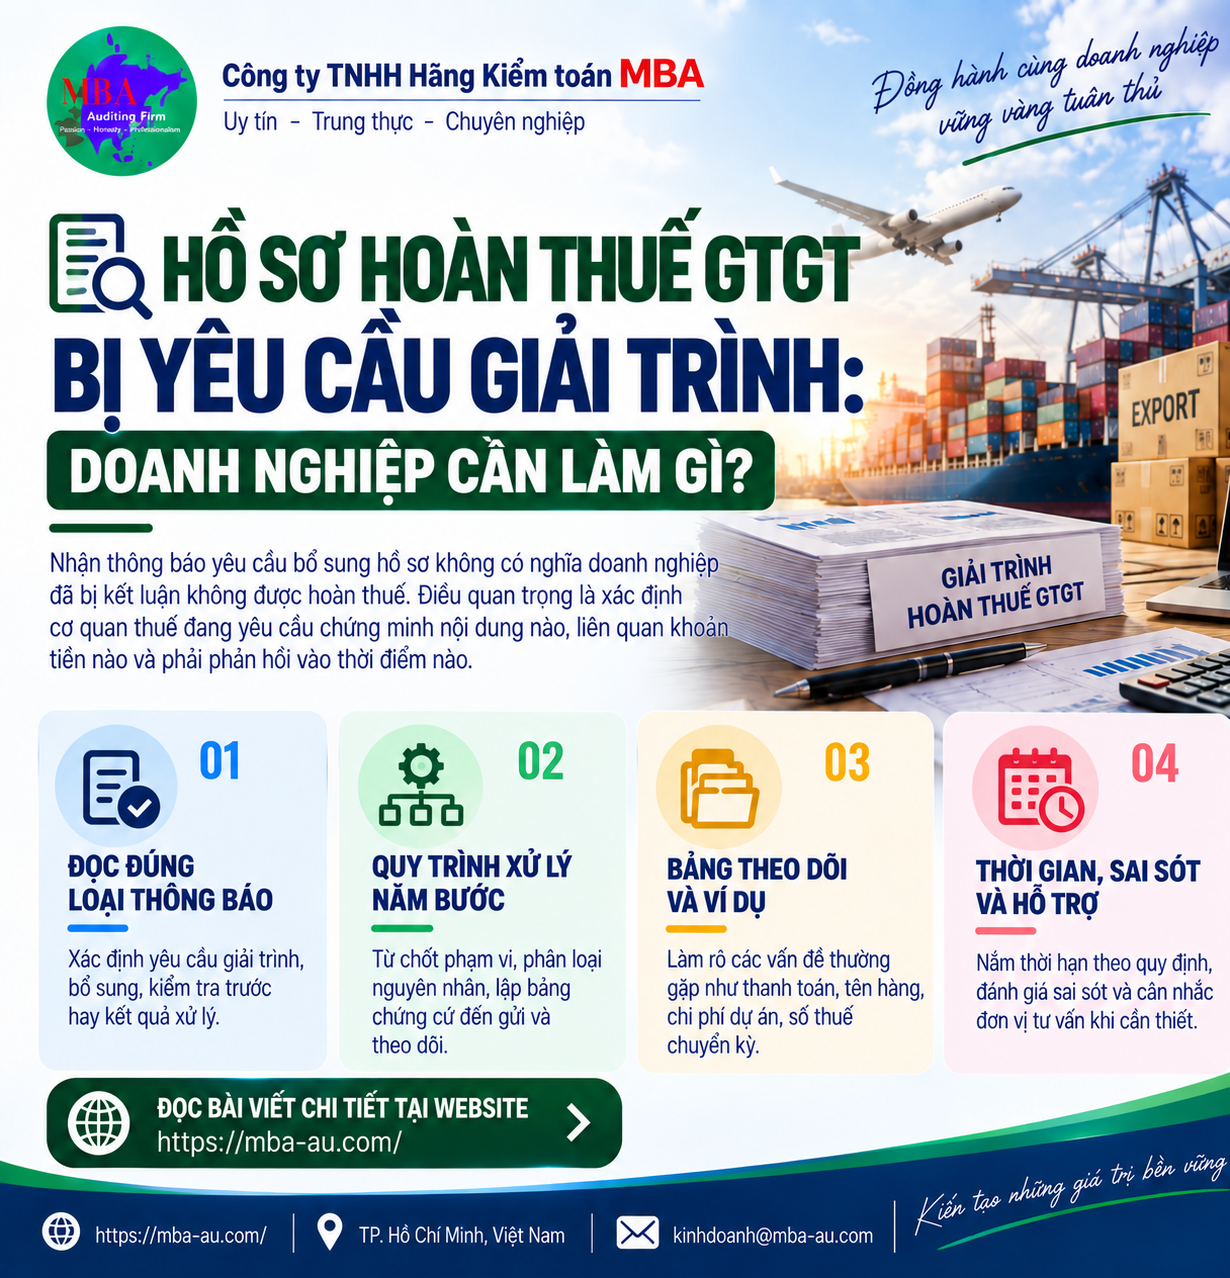


CHUYÊN ĐỀ HOÀN THUẾ GTGT · HƯỚNG DẪN DOANH NGHIỆP
🚢 HOÀN THUẾ GTGT XUẤT KHẨU: CÁCH XÁC ĐỊNH SỐ ĐƯỢC
HOÀN VÀ CHUẨN BỊ HỒ SƠ
Doanh nghiệp xuất khẩu có thể bán hàng đều, thu tiền đúng tiến độ nhưng vẫn tích lũy một khoản thuế GTGT đầu vào lớn.
Khi lập kế hoạch vốn, câu hỏi quan trọng không chỉ là “đang còn bao nhiêu thuế được khấu trừ”, mà còn là “bao nhiêu trong
số đó có thể đề nghị hoàn và được chứng minh bằng hồ sơ nào”.
Thuế suất đầu ra 0%, quyền khấu trừ đầu vào và điều kiện hoàn thuế là những vấn đề cần kiểm tra riêng.
Không nên lấy toàn bộ số dư thuế đầu vào trên sổ làm số tiền dự kiến nhận về.
📑 Nội dung chính
📌 1. Xác định đúng hoạt động xuất khẩu trước khi tính hoàn
Khoản 1 Điều 15 Luật Thuế GTGT quy định ngưỡng xem xét 300 triệu đồng và giới hạn hoàn không quá 10% doanh thu
xuất khẩu của kỳ hoàn. Với doanh nghiệp có cả doanh thu nội địa, phải xác định phần đầu vào phục vụ xuất khẩu và bù
trừ theo quy định.
[1]
Trước tiên, nên chia doanh thu thành các nhóm riêng: hàng thực xuất ra nước ngoài; dịch vụ cung cấp cho khách nước
ngoài; giao hàng tại Việt Nam theo chỉ định; giao dịch với doanh nghiệp chế xuất; hàng nhập khẩu rồi xuất khẩu. Việc
phân nhóm này giúp nhận diện giao dịch cần kiểm tra sâu, không phải khẳng định tất cả đều đủ điều kiện hoàn.
⚠️ Lưu ý loại trừ:
Hàng nhập khẩu sau đó xuất khẩu sang nước khác không được hoàn theo diện này. Quy định phân biệt với nguyên liệu
nhập khẩu dùng để sản xuất, gia công hàng xuất khẩu.
[2]
🧮 2. Tính số đề nghị hoàn theo đúng thứ tự
1️⃣ Xác định kỳ hoàn
Lập bảng diễn biến thuế chưa khấu trừ liên tục, kiểm tra các kỳ đã hoàn.
2️⃣ Lọc đầu vào đủ điều kiện
Xác định các khoản cần bổ sung hoặc không đủ điều kiện trước khi phân bổ.
3️⃣ Tách đầu vào xuất khẩu
Ưu tiên hạch toán riêng; phần không tách được thực hiện phân bổ đúng quy định.
4️⃣ Bù trừ
Xác định số còn lại sau bù trừ với nghĩa vụ của hoạt động nội địa.
5️⃣ Kiểm tra ngưỡng và trần
Kiểm tra ngưỡng 300 triệu đồng và giới hạn 10% doanh thu xuất khẩu kỳ hoàn.
📌 Căn cứ về kỳ hoàn, phân bổ, bù trừ và giới hạn: Điều 29 Nghị định 181/2025/NĐ-CP trong bản hợp nhất.
[2]
Không nên dùng tỷ lệ doanh thu riêng của tháng cuối nếu kỳ hoàn gồm nhiều kỳ; cũng không phân bổ lại những khoản
đã xác định trực tiếp cho xuất khẩu.
📊 3. Ví dụ có cả doanh thu xuất khẩu và nội địa
Giả định doanh nghiệp không có doanh thu không chịu thuế hoặc trường hợp đặc thù. Toàn bộ số liệu dưới đây thuộc
cùng kỳ hoàn, chưa được hoàn trước đó và đã đáp ứng điều kiện chứng từ. Đơn vị: tỷ đồng.
| Nội dung | Số liệu | Cách xác định |
|---|---|---|
| Doanh thu xuất khẩu | 20 | Số đủ điều kiện dùng tính hoàn. |
| Doanh thu nội địa chịu thuế | 10 | Tổng doanh thu chịu thuế là 30. |
| Thuế đầu vào hạch toán riêng cho xuất khẩu | 1,8 | Không phân bổ lại. |
| Thuế đầu vào dùng chung cần phân bổ | 1,2 | Phần cho xuất khẩu: 1,2 × 20/30 = 0,8. |
| Tổng đầu vào xuất khẩu | 2,6 | 1,8 + 0,8. |
| Thuế phải nộp nội địa cần bù trừ | 0,4 | Giả định đã tính sau khấu trừ đầu vào nội địa. |
| Đầu vào xuất khẩu còn lại | 2,2 | 2,6 − 0,4; đạt ngưỡng 300 triệu đồng. |
| Giới hạn 10% doanh thu xuất khẩu | 2,0 | 20 × 10%. |
| 💰 Số tối đa xem xét đề nghị hoàn | 2,0 | Lấy số thấp hơn giữa 2,2 và 2,0. |
🧮 KẾT QUẢ MINH HỌA
Số tối đa xem xét đề nghị hoàn: 2,0 tỷ đồng
Phần vượt giới hạn 0,2 tỷ đồng cần tiếp tục theo dõi để khấu trừ và xác định hoàn kỳ sau theo quy định. Ví dụ này minh
họa logic tính, không thay thế việc tính trên hồ sơ thực tế có điều chỉnh doanh thu, nhiều loại hoạt động hoặc số chuyển
kỳ phức tạp.
📂 4. Tổ chức chứng từ theo từng giao dịch
Nên gắn một mã tham chiếu chung cho hợp đồng, đơn hàng, hóa đơn, giao nhận, hải quan và thanh toán. Cách lưu theo
giao dịch giúp giải thích được chênh lệch giữa các tài liệu, thay vì chỉ tập hợp từng loại giấy tờ thành các thư mục rời rạc.
| Nhóm kiểm tra | Tài liệu làm việc nên tập hợp | Câu hỏi cần trả lời |
|---|---|---|
| 📄 Thỏa thuận bán hàng | Hợp đồng, phụ lục, đơn hàng. | Ai mua, ai nhận, giá và điều kiện giao hàng thế nào? |
| 🧾 Hóa đơn và kê khai | Hóa đơn, điều chỉnh/thay thế nếu có, bảng doanh thu. | Đã ghi nhận đúng giao dịch và kỳ chưa? |
| 🚚 Dòng hàng | Hồ sơ hải quan, vận tải, đóng gói, giao nhận phù hợp từng giao dịch. | Số lượng, tên hàng, địa điểm và ngày giao có giải thích được không? |
| 🏦 Dòng tiền | Báo Có, sao kê, bảng cấn trừ hoặc hồ sơ bên thứ ba nếu phát sinh. | Khoản tiền gắn với hóa đơn nào? Vì sao số thực nhận khác giá trị hợp đồng? |
| 📦 Đầu vào | Hóa đơn mua, thanh toán, nhập xuất kho, sản xuất và phân bổ chi phí. | Chi phí phục vụ đơn hàng, nhóm hàng hay hoạt động nào? |
⚠️ Lưu ý
Đây là danh mục làm việc đề xuất. Tài liệu bắt buộc và ngoại lệ phải xác định theo loại xuất khẩu; không áp dụng nguyên
bộ hồ sơ hải quan hàng hóa cho dịch vụ xuất khẩu.
🗂️ 5. Hồ sơ nộp và bốn bước thực hiện
Theo điểm a khoản 1 Điều 46 Thông tư 89/2026/TT-BTC, hồ sơ xuất khẩu sử dụng Mẫu 01/GTGT có chỉ tiêu đề nghị hoàn
và Phụ lục 01-8/GTGT.
[3]
Hồ sơ qua thời kỳ cũ cần kiểm tra quy định chuyển tiếp trước khi áp dụng mẫu.
1️⃣ Chốt bộ dữ liệu
Kế toán, xuất nhập khẩu và kinh doanh thống nhất danh sách giao dịch thuộc kỳ hoàn.
2️⃣ Kiểm tra số tiền
Lập bảng phân bổ, bù trừ, giới hạn và danh sách khoản chưa đưa vào.
3️⃣ Nộp và theo dõi
Gửi hồ sơ đúng cơ quan tiếp nhận, lưu thông báo điện tử và phân công đầu mối.
4️⃣ Giải trình, nhận kết quả
Trả lời theo từng vấn đề, cập nhật số được chấp nhận và lưu bộ hồ sơ cuối cùng.
⚠️ 6. Ba tình huống không nên kết luận vội
🏦 Khách thanh toán thiếu do phí ngân hàng
Trước khi coi là thiếu thanh toán, cần xác định bên chịu phí trong hợp đồng, chứng từ ngân hàng và cách hạch toán.
Một chênh lệch cần giải thích không tự chứng minh giao dịch đủ hoặc không đủ điều kiện.
📍 Bán cho nước ngoài nhưng giao tại Việt Nam
Cần kiểm tra riêng bản chất giao dịch, thủ tục xuất nhập khẩu tại chỗ, hồ sơ liên quan và thời điểm áp dụng chính
sách. Quốc tịch khách hàng không đủ để kết luận.
📈 Đầu vào lớn hơn nhiều so với doanh thu kỳ này
Nên kiểm tra hàng tồn kho, chu kỳ sản xuất, số chuyển kỳ và giới hạn hoàn. Không dùng mức tăng thuế đầu vào làm
lý do duy nhất để dự báo tiền hoàn tăng tương ứng.
💰 7. Đưa hoàn thuế vào kế hoạch dòng tiền thế nào?
Nên lập ba cột riêng: số thuế đang theo dõi, số có cơ sở đề nghị hoàn và số đã có quyết định. Chỉ tiêu nào cũng cần
ngày cập nhật và người chịu trách nhiệm. Với hồ sơ đang giải trình, nên có kịch bản dòng tiền chậm hơn dự kiến để
tránh phụ thuộc vào một ngày nhận tiền chưa chắc chắn.
💡 Câu hỏi trước khi nộp:
Một người không trực tiếp làm hồ sơ có thể đọc bảng tính và lần đến chứng từ của từng số liệu không?
Nếu chưa, doanh nghiệp nên hoàn thiện cách liên kết dữ liệu trước.
💬 Trao đổi nhu cầu với MBA
Công ty TNHH Hãng Kiểm toán MBA hỗ trợ rà soát điều kiện, số liệu và hồ sơ hoàn thuế, phối hợp giải trình theo phạm
vi công việc đã thống nhất.
Doanh nghiệp có thể gửi thông tin ban đầu về loại hình xuất khẩu, kỳ dự kiến hoàn, doanh thu xuất khẩu, số thuế còn khấu
trừ và vướng mắc chính. Liên hệ với nội dung “Rà soát số thuế GTGT xuất khẩu được hoàn” để trao đổi phạm vi hỗ trợ.
🌐 Thông tin liên hệ chính thức: mba-au.com.
Phạm vi, tiến độ và phí dịch vụ được xác định sau đánh giá ban đầu. Kết quả giải quyết thuộc thẩm quyền cơ quan thuế.
📖 Căn cứ và nguồn tra cứu
-
Khoản 1 Điều 15 Luật Thuế GTGT hiện hành – bản hợp nhất, Công báo.
-
Điều 29 Nghị định 181/2025/NĐ-CP trong bản hợp nhất đăng Công báo.
-
Điểm a khoản 1 Điều 46 Thông tư 89/2026/TT-BTC – bản tra cứu văn bản.
Hồ sơ qua nhiều thời kỳ cần rà soát quy định chuyển tiếp và văn bản áp dụng tại thời điểm phát sinh, nộp hồ sơ. Các bảng
công việc, ví dụ và phương pháp tổ chức hồ sơ trong bài là gợi ý thực hành, không phải biểu mẫu bắt buộc hay kết luận tư
vấn cho một doanh nghiệp cụ thể.