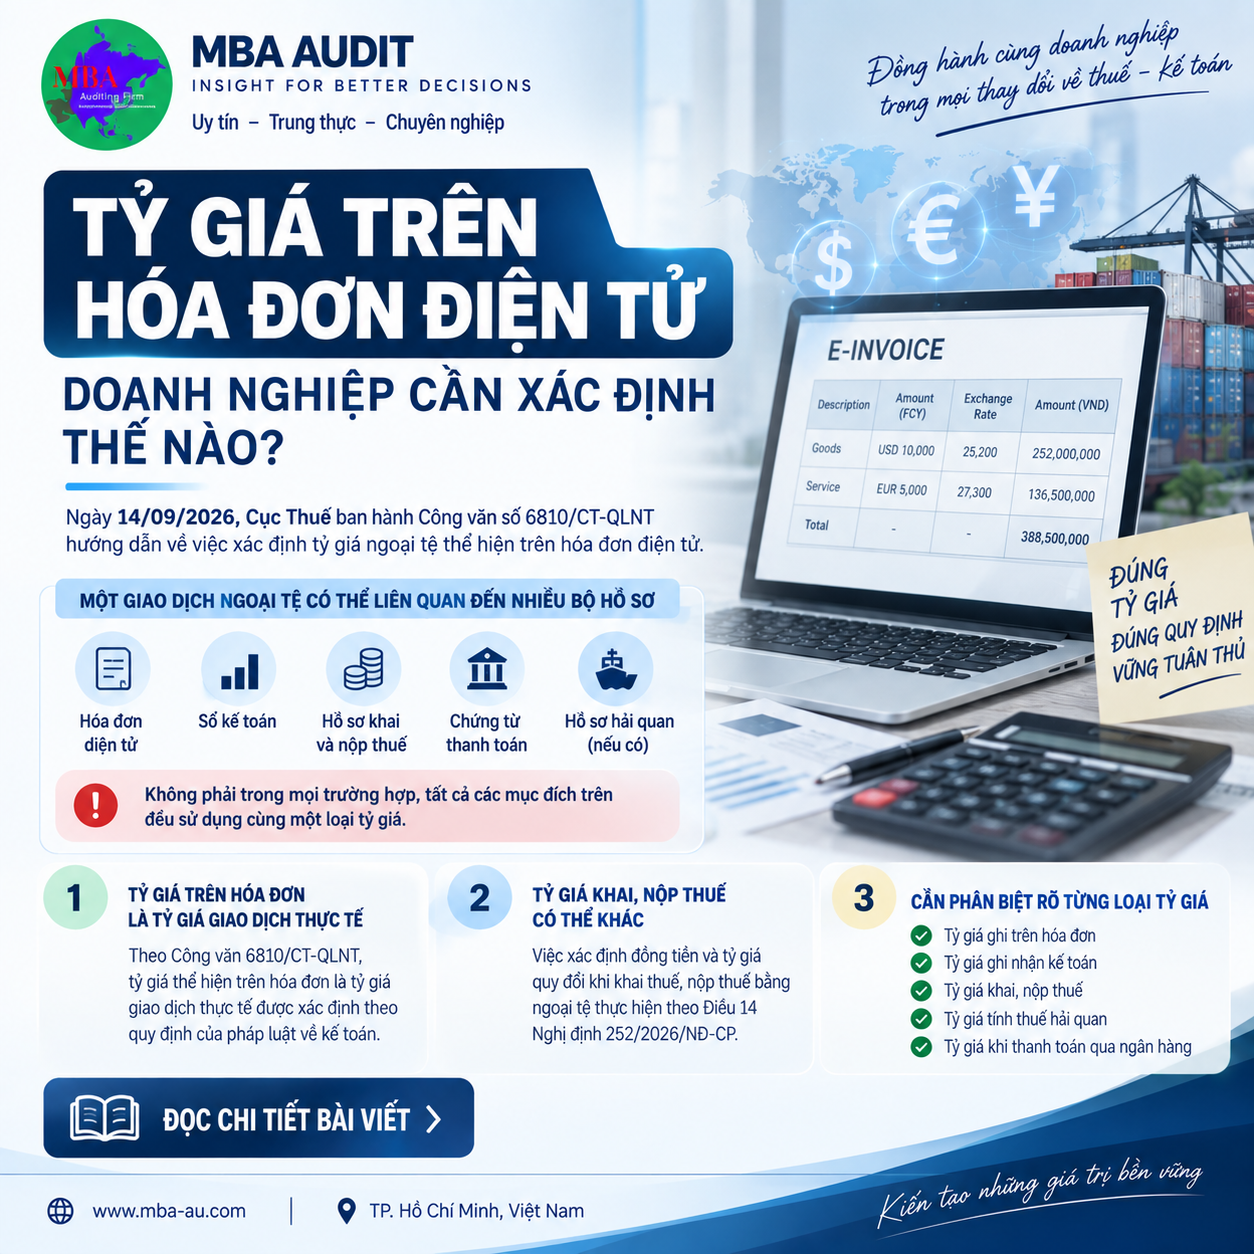


💱 TỶ GIÁ TRÊN HÓA ĐƠN ĐIỆN TỬ: DOANH NGHIỆP CẦN
XÁC ĐỊNH THẾ NÀO?
Một giao dịch bằng USD, EUR hoặc ngoại tệ khác có thể đồng thời liên quan đến nhiều bộ hồ sơ khác nhau:
🧾 Hóa đơn điện tử
📊 Sổ kế toán
💰 Hồ sơ khai và nộp thuế
🏦 Chứng từ thanh toán
🚢 Hồ sơ hải quan, nếu có
Điểm cần lưu ý là không phải trong mọi trường hợp, tất cả các mục đích trên đều sử dụng cùng một loại tỷ giá.
Ngày 14/09/2026, Cục Thuế ban hành Công văn số 6810/CT-QLNT hướng dẫn về việc xác định tỷ giá ngoại tệ
thể hiện trên hóa đơn điện tử.
🧾 1. Khi nào hóa đơn được thể hiện bằng ngoại tệ?
Đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, người bán
thực hiện việc thể hiện các chỉ tiêu tiền tệ trên hóa đơn theo quy định về hóa đơn điện tử.
Đồng thời, hóa đơn phải thể hiện tỷ giá ngoại tệ với Đồng Việt Nam theo quy định.
📌 Vì vậy, khi phát sinh giao dịch bằng ngoại tệ, doanh nghiệp không nên chỉ quan tâm đến số tiền USD, EUR…
ghi trên hợp đồng mà cần xác định đúng cả tỷ giá phải thể hiện trên hóa đơn.
📌 2. Tỷ giá ghi trên hóa đơn là tỷ giá nào?
Theo Công văn 6810/CT-QLNT:
👉 Tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán.
Đây là điểm quan trọng vì trong thực tế doanh nghiệp có thể đồng thời gặp nhiều khái niệm:
- 💱 Tỷ giá giao dịch thực tế trong kế toán;
- 🧾 Tỷ giá dùng để lập hóa đơn;
- 💰 Tỷ giá dùng để khai và nộp thuế;
- 🚢 Tỷ giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu;
- 🏦 Tỷ giá thực tế khi thanh toán qua ngân hàng.
📌 Các loại tỷ giá này cần được xác định theo đúng mục đích và căn cứ pháp lý tương ứng.
📊 3. “Tỷ giá giao dịch thực tế” trong kế toán được xác định ra sao?
Theo chế độ kế toán doanh nghiệp hiện hành, doanh nghiệp có nghiệp vụ phát sinh bằng ngoại tệ phải quy đổi
theo tỷ giá phù hợp với nội dung và bản chất của nghiệp vụ kinh tế phát sinh.
Doanh nghiệp có thể lựa chọn tỷ giá giao dịch thực tế tại ngày giao dịch dựa trên:
- 🏦 Tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có
giao dịch; hoặc - 📌 Tỷ giá xấp xỉ đáp ứng điều kiện theo quy định kế toán.
Do đó, doanh nghiệp cần có nguyên tắc xác định tỷ giá nhất quán và lưu được căn cứ sử dụng tại thời điểm phát
sinh giao dịch.
💰 4. Tỷ giá ghi trên hóa đơn và tỷ giá khai, nộp thuế có phải
luôn giống nhau?
Không nên mặc định là giống nhau.
Công văn 6810/CT-QLNT phân biệt hai vấn đề:
✅ Đối với tỷ giá thể hiện trên hóa đơn
Áp dụng tỷ giá giao dịch thực tế theo pháp luật về kế toán.
✅ Đối với các khoản được khai thuế, nộp thuế bằng ngoại tệ
Việc xác định đồng tiền và tỷ giá quy đổi thực hiện theo Điều 14 Nghị định 252/2026/NĐ-CP.
📌 Như vậy, doanh nghiệp cần xác định tỷ giá theo đúng mục đích sử dụng, thay vì lựa chọn một tỷ giá duy nhất
áp dụng cho toàn bộ hồ sơ.
🚢 5. Nếu có hoạt động xuất nhập khẩu thì sao?
Đối với hàng hóa xuất khẩu, nhập khẩu, tỷ giá tính thuế thực hiện theo quy định của pháp luật về hải quan.
Vì vậy, một giao dịch xuất nhập khẩu có thể đồng thời xuất hiện:
- 🧾 Tỷ giá trên hóa đơn;
- 📊 Tỷ giá ghi nhận kế toán;
- 🚢 Tỷ giá tính thuế hải quan;
- 🏦 Tỷ giá thanh toán thực tế.
Doanh nghiệp cần phân biệt rõ chức năng của từng loại tỷ giá để tránh đối chiếu sai giữa các bộ hồ sơ.
🔎 6. Vì sao doanh nghiệp dễ bị lệch số liệu?
Một giao dịch bằng ngoại tệ có thể đi qua nhiều bước:
Hợp đồng → giao hàng/cung cấp dịch vụ → lập hóa đơn → ghi nhận kế toán → khai thuế → thanh toán → đối chiếu công nợ
Nếu mỗi bộ phận sử dụng tỷ giá theo cách khác nhau nhưng không có nguyên tắc thống nhất, doanh nghiệp
có thể xuất hiện chênh lệch giữa:
- 🧾 Hóa đơn điện tử;
- 📊 Doanh thu và công nợ trên sổ kế toán;
- 💰 Hồ sơ thuế;
- 🏦 Sao kê, chứng từ ngân hàng;
- 🚢 Tờ khai hải quan.
⚠️ Chênh lệch không phải lúc nào cũng đồng nghĩa với sai phạm, nhưng doanh nghiệp cần giải thích được
nguyên nhân và căn cứ xác định tỷ giá.
⚠️ 7. Một số sai sót thường gặp
Doanh nghiệp nên lưu ý các trường hợp:
- ❌ Lấy tỷ giá tính thuế hoặc tỷ giá hải quan để mặc nhiên ghi lên hóa đơn;
- ❌ Không xác định hoặc không lưu căn cứ của tỷ giá giao dịch thực tế;
- ❌ Sử dụng tỷ giá không thống nhất với chính sách kế toán doanh nghiệp đang áp dụng;
- ❌ Không phân biệt tỷ giá kế toán với tỷ giá dùng cho nghĩa vụ thuế;
- ❌ Không đối chiếu hóa đơn với sổ kế toán, hợp đồng và chứng từ thanh toán;
- ❌ Điều chỉnh chênh lệch tỷ giá nhưng không xác định đúng bản chất nghiệp vụ.
✅ 8. Doanh nghiệp nên kiểm soát như thế nào?
Đối với giao dịch bằng ngoại tệ, doanh nghiệp nên thực hiện theo trình tự:
1️⃣ Xác định bản chất giao dịch
Là bán hàng, cung cấp dịch vụ, xuất khẩu, nhập khẩu, ứng trước hay thanh toán công nợ?
2️⃣ Xác định tỷ giá dùng để lập hóa đơn
Áp dụng tỷ giá giao dịch thực tế theo quy định pháp luật về kế toán.
3️⃣ Xác định riêng tỷ giá phục vụ nghĩa vụ thuế
Không mặc định tỷ giá trên hóa đơn cũng là tỷ giá dùng cho mọi loại thuế.
4️⃣ Kiểm tra yêu cầu về tỷ giá hải quan
Đặc biệt với hoạt động xuất khẩu, nhập khẩu.
5️⃣ Lưu căn cứ xác định tỷ giá
Có thể gồm:
- 📄 Hợp đồng;
- 🧾 Hóa đơn;
- 🏦 Chứng từ ngân hàng;
- 💱 Thông tin tỷ giá của ngân hàng được lựa chọn;
- 📘 Chính sách kế toán của doanh nghiệp;
- 📂 Các chứng từ liên quan đến thời điểm phát sinh nghiệp vụ.
6️⃣ Đối chiếu định kỳ
Giữa hóa đơn, sổ kế toán, hồ sơ thuế, thanh toán ngân hàng và hồ sơ hải quan nếu có.
💡 ĐIỂM CẦN NHỚ
Tỷ giá trên hóa đơn không đơn thuần là tỷ giá doanh nghiệp lựa chọn để quy đổi ngoại tệ.
Theo hướng dẫn mới của Cục Thuế, đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ:
👉 Tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế theo pháp luật về kế toán.
Trong khi đó, tỷ giá phục vụ khai thuế, nộp thuế hoặc tính thuế đối với hàng hóa xuất nhập khẩu cần được
xác định theo quy định riêng tương ứng.
Việc phân biệt đúng từng loại tỷ giá giúp doanh nghiệp giữ được sự nhất quán giữa:
🧾 Hóa đơn – 📊 Kế toán – 💰 Thuế – 🏦 Thanh toán – 🚢 Hải quan
Từ đó, doanh nghiệp thuận lợi hơn khi đối chiếu, giải trình số liệu.
📞 Doanh nghiệp có phát sinh hóa đơn bằng ngoại tệ?
Hãy liên hệ MBA Audit để được hỗ trợ rà soát và tư vấn phương án phù hợp.
📌 Căn cứ tham khảo
Nội dung bài viết được biên tập trên cơ sở:
- Công văn số 6810/CT-QLNT ngày 14/09/2026 của Cục Thuế;
- Nghị định số 254/2026/NĐ-CP;
- Nghị định số 252/2026/NĐ-CP;
- Quy định pháp luật về kế toán có liên quan.
Nội dung bài viết mang tính cập nhật và tham khảo chung. Việc xác định tỷ giá đối với từng giao dịch cần căn
cứ bản chất nghiệp vụ, thời điểm phát sinh và hồ sơ thực tế của doanh nghiệp.
#MBAAudit #TyGia #HoaDonDienTu #NgoaiTe #KeToan #Thue #XuatNhapKhau #QuanLyThue