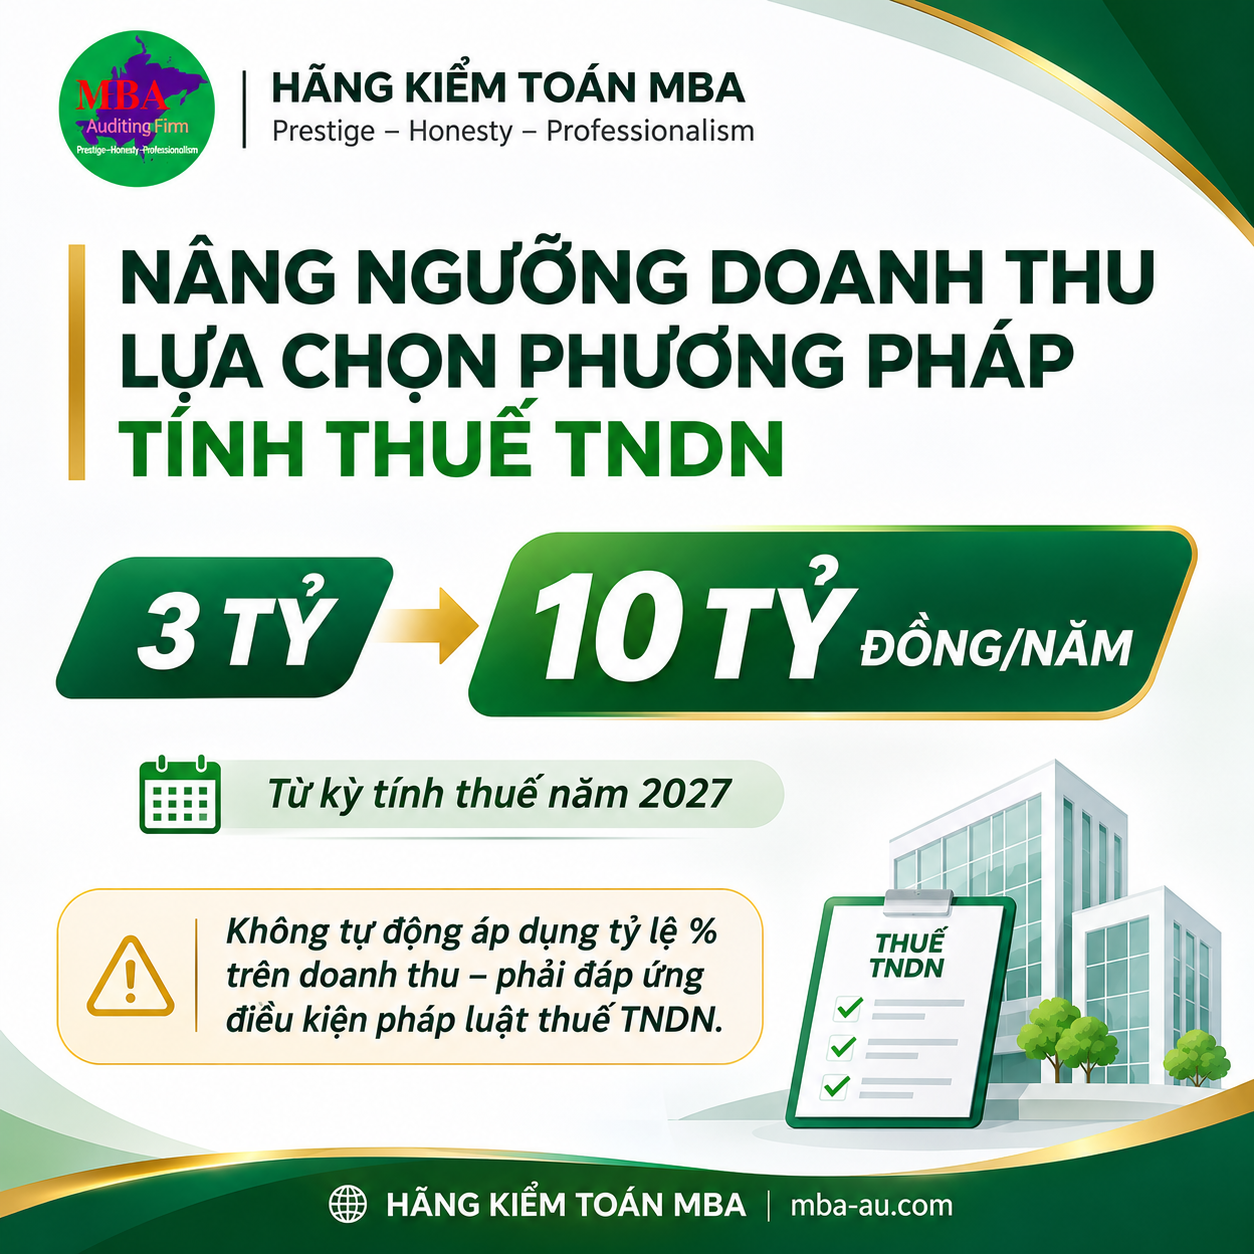


📌 CHÍNH THỨC NÂNG NGƯỠNG DOANH THU ĐƯỢC LỰA CHỌN PHƯƠNG PHÁP TÍNH THUẾ LÊN 10 TỶ ĐỒNG
Sáng 20/11/2026, Quốc hội đã thông qua Luật Phát triển doanh nghiệp nhỏ và vừa với 485/485 đại biểu tham gia biểu quyết tán thành.
Một điểm rất đáng chú ý đối với doanh nghiệp nhỏ:
👉 Doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ được lựa chọn phương pháp tính thuế theo quy định của pháp luật về thuế TNDN.
🔎 Trước đây thế nào?
Theo quy định hiện hành, doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng, trong trường hợp không xác định được chi phí và thu nhập của hoạt động sản xuất kinh doanh, có thể kê khai thuế TNDN theo tỷ lệ % trên doanh thu.
Mức tỷ lệ phụ thuộc vào từng nhóm hoạt động như:
- Phân phối, cung cấp hàng hóa;
- Sản xuất, vận tải;
- Dịch vụ;
- Xây dựng;
- Cho thuê tài sản;
- Nội dung số và một số hoạt động khác.
✅ Điểm mới
Ngưỡng doanh thu để xem xét áp dụng cơ chế tính thuế đơn giản được nâng từ:
Điều này mở rộng đáng kể số lượng doanh nghiệp nhỏ có thể lựa chọn phương pháp tính thuế phù hợp với đặc điểm hoạt động của mình.
⚠️ Nhưng cần hiểu đúng
Doanh thu không quá 10 tỷ đồng không có nghĩa là doanh nghiệp đương nhiên nộp thuế TNDN theo tỷ lệ % trên doanh thu.
Doanh nghiệp được lựa chọn phương pháp tính thuế theo quy định của pháp luật thuế TNDN.
Vì vậy cần phân biệt:
| Phương pháp | Cách xác định |
|---|---|
| Phương pháp thông thường | Doanh thu – Chi phí hợp lệ → Thu nhập tính thuế → Thuế TNDN. |
| Phương pháp theo doanh thu | Áp dụng tỷ lệ % trên doanh thu trong các trường hợp và điều kiện mà pháp luật thuế TNDN quy định. |
👉 Việc lựa chọn phương pháp nào phù hợp còn phụ thuộc vào khả năng xác định chi phí, đặc điểm ngành nghề và quy định thuế áp dụng tại thời điểm thực hiện.
📅 Áp dụng từ khi nào?
Luật Phát triển doanh nghiệp nhỏ và vừa có hiệu lực từ: 01/07/2027.
Tuy nhiên, tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng các chính sách thuế được áp dụng từ:
👉 Kỳ tính thuế năm 2027.
🏪 Ý nghĩa đáng chú ý với hộ kinh doanh chuyển lên doanh nghiệp
Đây là một thay đổi rất đáng quan tâm đối với nhóm:
- Hộ kinh doanh đang chuyển đổi lên công ty;
- Doanh nghiệp siêu nhỏ;
- Doanh nghiệp mới thành lập;
- Doanh nghiệp có doanh thu dưới 10 tỷ đồng nhưng hệ thống kế toán còn đơn giản.
Chính sách mới hướng tới việc:
- ✅ Giảm chi phí tuân thủ;
- ✅ Đơn giản hóa phương pháp tính thuế;
- ✅ Khuyến khích hộ kinh doanh chuyển đổi thành doanh nghiệp;
- ✅ Tạo điều kiện để doanh nghiệp nhỏ từng bước chuẩn hóa hoạt động.
📌 ĐỪNG NHẦM VỚI CHÍNH SÁCH GIẢM 30% THUẾ
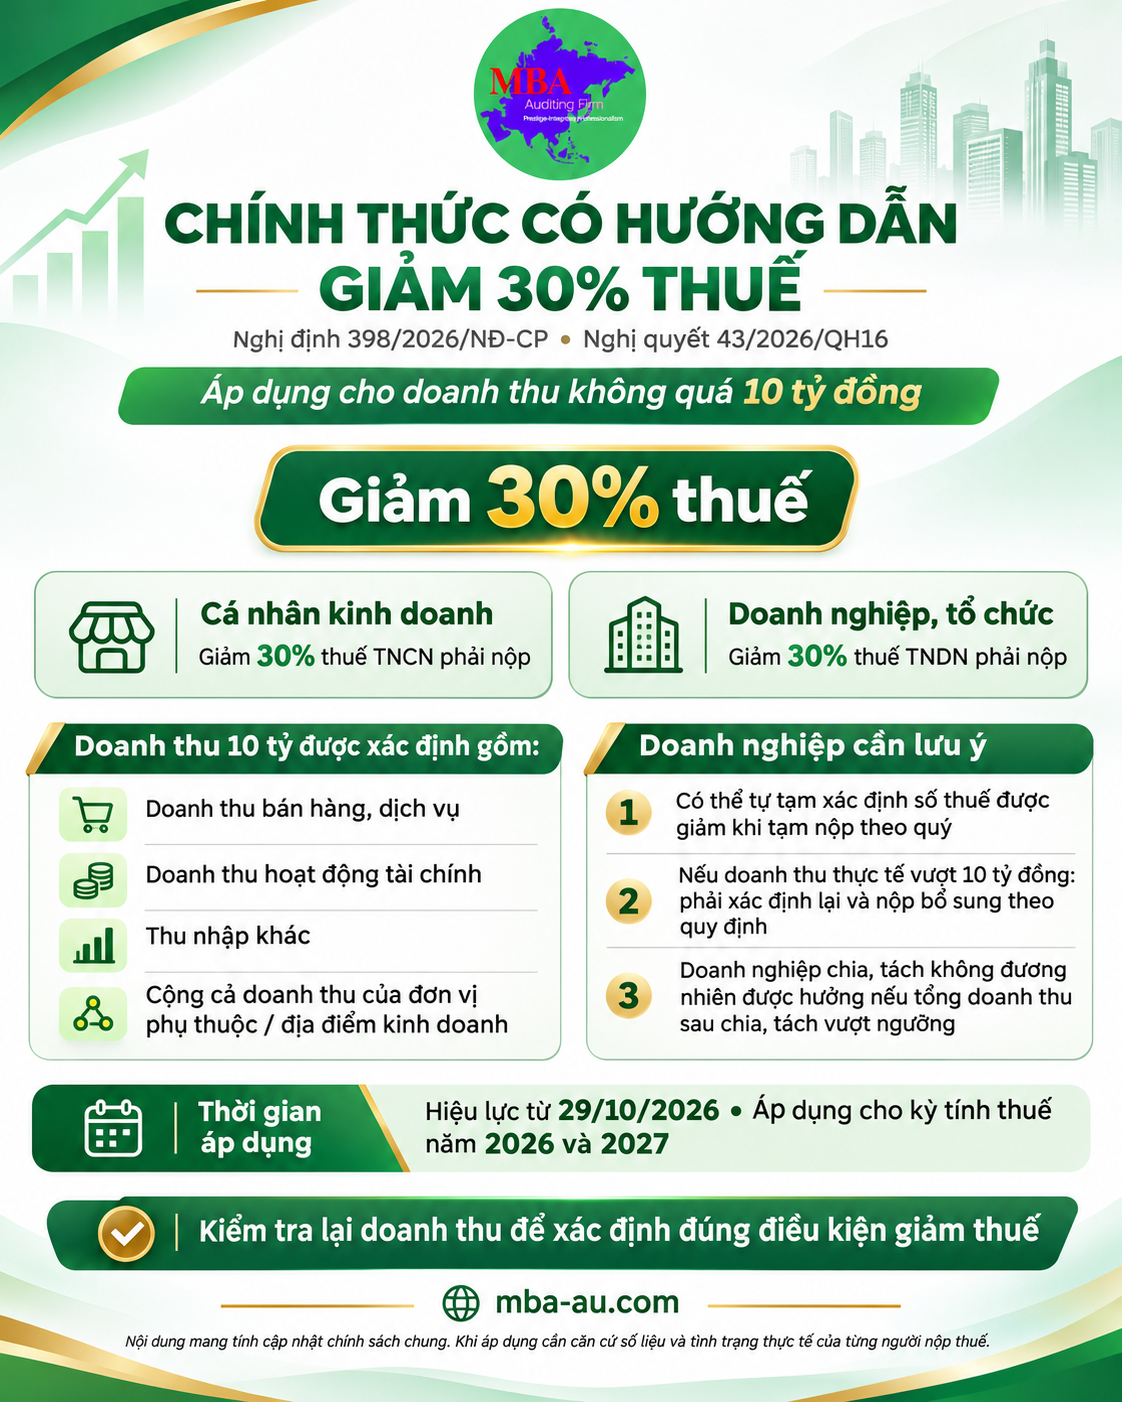
Hiện tại còn có một chính sách khác theo Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP:
👉 Doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng có thể được giảm 30% số thuế TNDN phải nộp của năm 2026 và 2027 nếu đáp ứng điều kiện.
Đây là hai chính sách khác nhau:
| Chính sách | Thời gian áp dụng |
|---|---|
| 1️⃣ Giảm 30% số thuế phải nộp | Áp dụng cho năm 2026–2027. |
| 2️⃣ Mở rộng ngưỡng được lựa chọn phương pháp tính thuế lên 10 tỷ đồng | Áp dụng theo khuôn khổ mới từ kỳ tính thuế 2027. |
Doanh nghiệp cần tách riêng hai cơ chế này khi lập kế hoạch thuế.
📌 Điểm đáng chú ý nhất: từ năm 2027, nhóm doanh nghiệp doanh thu không quá 10 tỷ đồng sẽ có thêm sự linh hoạt trong việc lựa chọn cách xác định nghĩa vụ thuế TNDN, nhưng không nên hiểu đây là cơ chế tự động hoặc áp dụng giống nhau cho mọi doanh nghiệp.
#MBAAudit #ThueTNDN #DoanhNghiepNho #HoKinhDoanh #ChinhSachThue2027 #DoanhNghiepSieuNho #KeToanThue