

📊 5个看起来很健康,但内部正在变弱的企业信号
有些企业从外部看起来发展得很好。
✅ 营业收入增长。
✅ 客户数量增加。
✅ 员工人数增加。
✅ 企业规模扩大。
但如果进一步观察财务数据和运营方式,企业内部可能已经出现完全不同的信号。
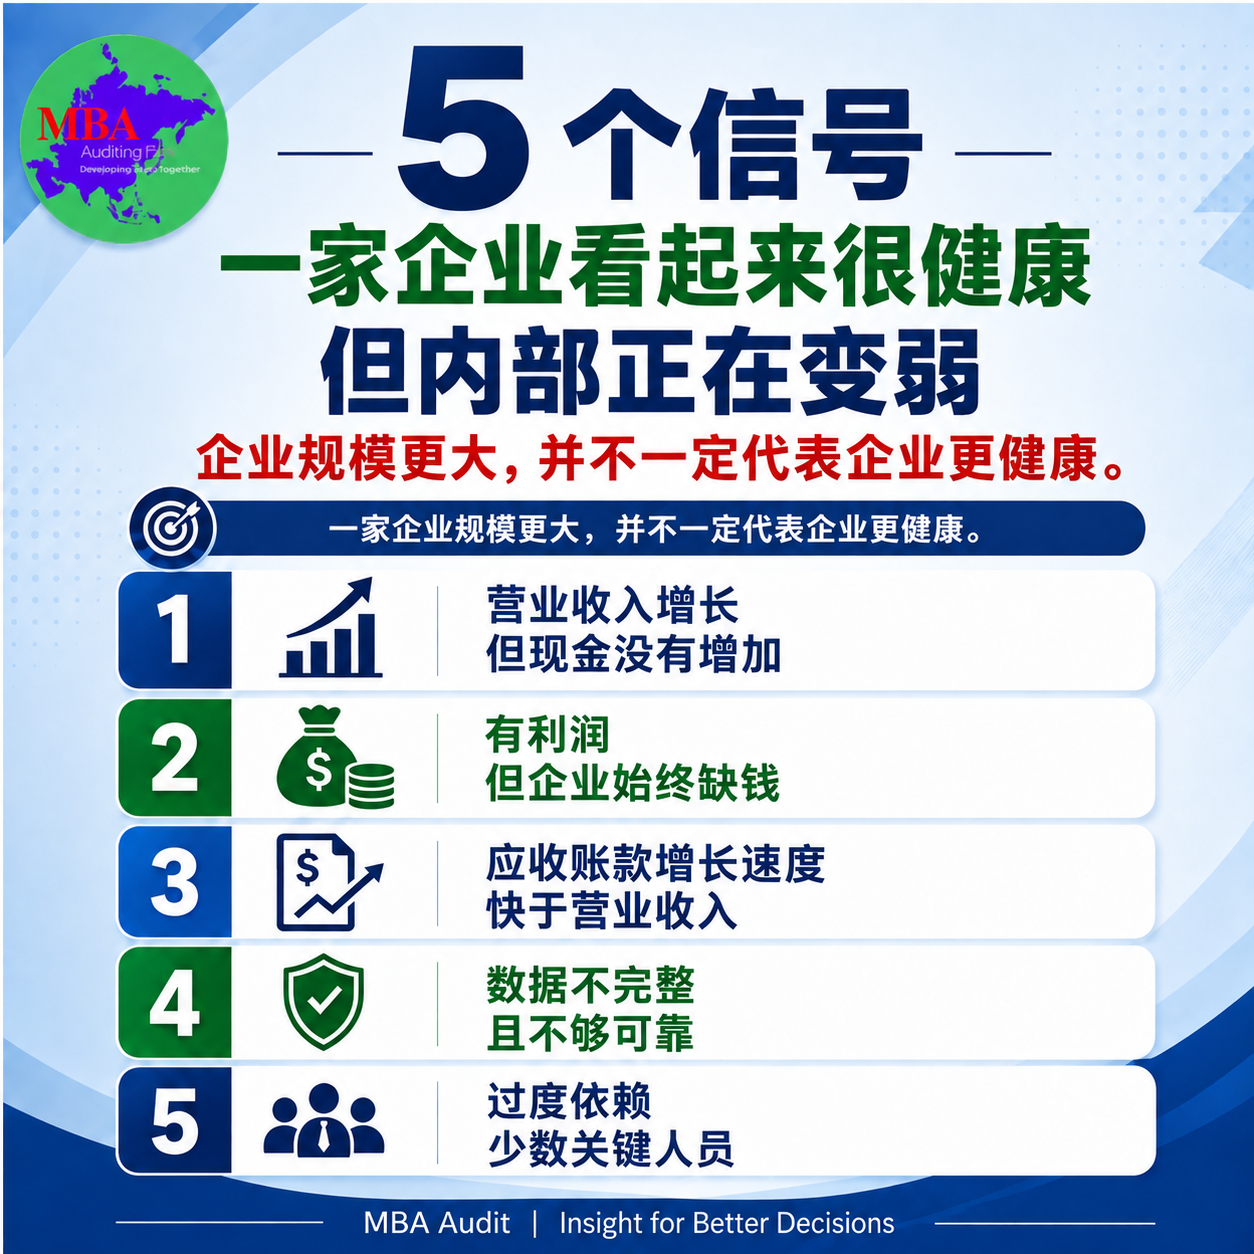
💡 💡 企业规模变大,并不一定代表企业变得更健康。
以下是企业应特别关注的 5 个信号。
1️⃣ 营业收入增长,但现金没有增加
这是最容易被忽视的信号之一。
企业可能录得不错的营业收入,但资金却沉淀在:
- 📌 应收账款;
- 📌存货;
- 📌 预付款项;
- 📌 待摊费用;
- 📌 或尚未产生现金流的投资项目中。
如果营业收入增长了 30%,但经营活动现金流却持续减弱,就需要提出一个问题:
我们的增长来自真实现金,还是来自尚未转化为现金的账面数字?
2️⃣ 有利润,但企业始终缺钱
财务报表上有利润,并不代表银行账户里就有足够的现金。
企业可能账面盈利,却仍然需要不断:
- 💸 短期借款;
- ⏳ 延长供应商付款周期;
- 👥 延迟支付工资;
- 💰 补充资本;
- 🧾 或频繁调度资金以缴纳税款。
如果这种情况持续发生,问题可能已经不仅仅是会计问题。
⚠️ 这可能意味着企业的利润质量存在问题。
此时应提出一个问题:
我们的利润究竟在哪里?
如果无法用具体数据回答这个问题,就需要重新审视企业的经营状况。
3️⃣ 应收账款增长速度快于营业收入
📊 营业收入增长20%。
📌 但客户应收账款增长60%。
表面上看,企业仍在增长。
但实际情况可能是:
- ⚠️ 信用政策过于宽松;
- ⚠️ 客户付款速度变慢;
- ⚠️ 客户质量下降;
- ⚠️ 销售部门只关注销售额,而未充分关注回款能力;
- ⚠️ 或企业实际上正在用自己的资金为客户融资。
企业即使卖得很多,如果不能及时收回现金,仍然可能面临经营压力。
因此,不要只问:
“这个月卖了多少?”
还应该问:
“其中有多少已经真正变成了现金?”
4️⃣ 你并不真正信任自己企业的数据
这是一个非常值得关注的信号。
如果在作出重大决策之前,你经常需要问:
“这个数字确定吗?”
“数据准确吗?”
“让会计再核对一下。”
或者需要等待很多天,才能得到一个相对可信的数据,那么问题并不仅仅是报告速度慢。
🔎 这意味着企业的数据系统可能已经跟不上管理需求。
企业规模较小时,这个问题可能暂时不会造成太大影响。
但随着企业不断扩大:
一次基于不可靠数据所作出的错误决策,可能比提前建立一套良好管理系统的成本高得多。
5️⃣ 企业过度依赖少数关键人员
有些企业之所以运转良好,是因为:
- 👤 有一位非常优秀的会计长;
- 👤 有一位掌握所有信息的财务人员;
- 👤 有一位税务人员保管全部资料;
- 👤或企业老板本人是唯一真正了解现金流运作方式的人。
这种情况容易让人感觉企业系统运行得很好。
但实际上:
⚠️ 如果一个人离开,就足以让整个系统陷入混乱,那么这还不能称为一个真正强大的系统。
健康的企业需要具备:
- 📌 流程;
- 📌权限分工;
- 📌 数据;
- 📌 档案资料;
- 📌 内部控制;
- 📌 以及不完全依赖某一个人的持续运营能力。
💡 判断一家企业是否健康,不能只看营业收入
如果要快速判断一家企业的健康状况,我们不会只问:
营业收入是多少?
我们还会问:
💰 现金有没有真正收回来?
📊 利润有没有转化成现金流?
🧾 应收账款的发展趋势如何?
🔎 数据是否足够可靠?
⚙️ 如果一名关键人员暂时不在,企业系统还能否正常运转?
有时候,最重要的信号并不在财务报表中最大的那个数字里。
它往往存在于:
📌 各个数字之间的关系。
因此,在问:
“今年企业规模扩大了多少?”
或许更应该问:
“今年企业究竟健康了多少?”
✅ 结论
📈 增长带来规模。
🛡️ 管理决定健康程度。
一家真正健康的企业,不只是营业收入增长,更应该具备良好的现金流、较高质量的利润、
受控的应收账款、可靠的数据,以及不依赖少数个人的运营体系。
📌 为下一次财务会议记住这5个问题
1️⃣营业收入增长,但现金是否也增长?
2️⃣ 利润是否真正转化为现金流?
3️⃣ 应收账款是否增长得比营业收入更快?
4️⃣ 管理层是否真正信任目前的数据?
5️⃣ 如果一名关键人员暂时缺席,系统是否仍能正常运转?
MBA Audit | Insight for Better Decisions
我们不仅帮助企业看懂数字。
更帮助企业理解:这些数字背后,究竟发生了什么。
📞 如果您的企业希望对财务健康状况、现金流、应收账款及内部控制体系进行审视,欢迎联系 MBA Audit,我们将根据企业实际情况提供适当的评估与支持。