

📌年营业收入不超过100亿越南盾:2026–2027年可减免30%税款?
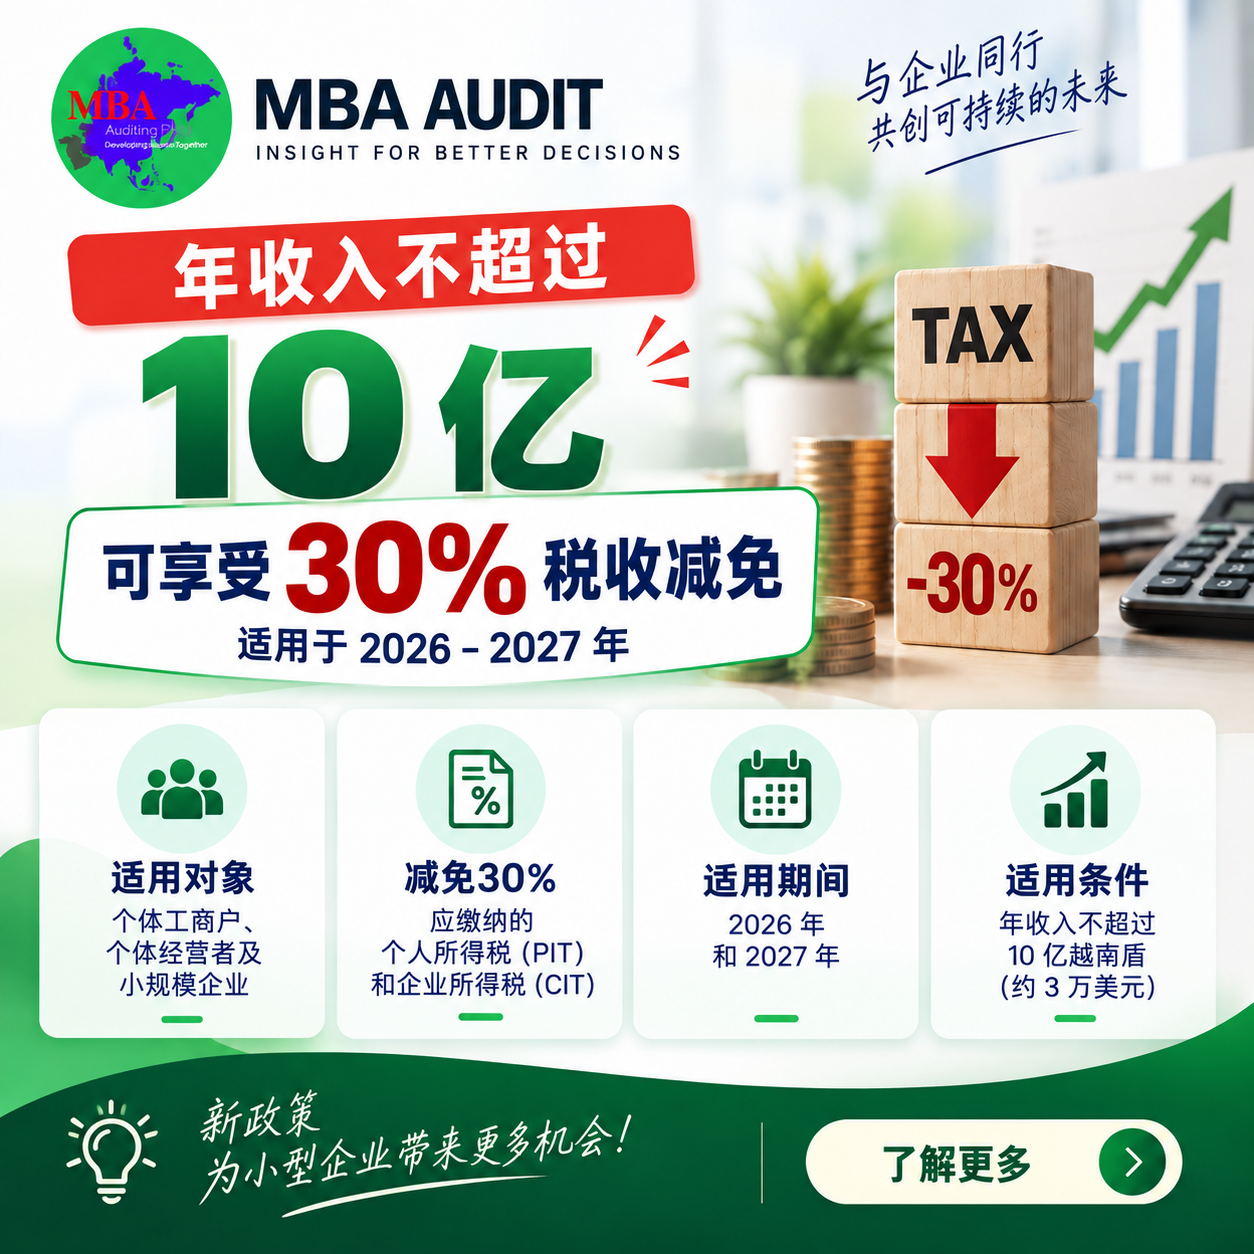
2026年8月24日,越南国会通过 第43/2026/QH16号决议,针对部分年营业收入不超过 100亿越南盾的个人及企业,实施个人所得税及企业所得税减免政策。
此项政策对家庭经营户、个人经营者 以及小型企业在 2026–2027年期间具有重要意义。
那么,哪些对象可以享有税款减免?又有哪些事项需要特别注意?
👤 1. 具有经营所得的居民个人
具有经营所得的居民个人,如该年度的年营业收入不超过 100亿越南盾,可享有2026年度及2027年度应缴个人所得税额减免30%
适用对象可能包括:
- ✅ 家庭经营户;
- ✅ 个人经营者;
- ✅ 具有经营活动所得的居民个人。
📍注意: 营业收入条件须按各年度分别判定。
例如:
🔹 2026年营业收入为80亿越南盾:可能符合营业收入条件。
🔹2027年营业收入为 120亿越南盾:不符合2027年度的营业收入条件。
🏢 2. 依越南法律设立的企业及组织
依越南法律设立的企业及组织,如其 2026年或2027年度年营业收入不超过100亿越南盾,可享有:
👉 该年度应缴企业所得税额减免30%。
⚠️ 应正确理解: 减免30%的应纳税额并不代表:
•
- ❌ 营业收入减少30%;
- ❌ 应税所得减少30%;
- ❌ 企业所得税税率降低30%。
例如,企业依规定计算后的应缴企业所得税为 1亿越南盾,则可减免的税额为 3,000万越南盾。
💡 3. 正在享有企业所得税优惠的企业
如企业目前正依规定享有企业所得税优惠,则30%的税款减免,应以扣除既有企业所得税优惠后的实际应缴企业所得税额为基础计算。
因此,企业应正确判定税收优惠与本次税款减免的计算顺序,以避免在年度所得税结算时产生错误。
⚠️ 4. 企业分立、分割情况的注意事项
如企业于本决议生效后因企业分立或分割而新设,且分立、分割后各企业于 2026年或2027年的年度营业收入合计超过 100亿越南盾,则不适用本项税款减免政策。
此项规定旨在防止企业仅为符合营业收入门坎,而刻意透过分立或分割方式拆分企业规模。
📅 5. 适用期间
📌 决议生效日期: 2026年8月24日。
📌 适用课税年度: 2026年度及2027年度。
特别需要注意的是,此项政策适用于 2026年度整个课税年度,而不仅限于决议生效日后所产生的营业收入或所得。
✅ 企业及家庭经营户应注意
- 🔹 分别追踪2026年及2027年的年度营业收入;
- 🔹 在计算减免前,正确确定应缴个人所得税或企业所得税金额;
- 🔹 检查企业目前正在享有的企业所得税优惠;
- 🔹 注意企业分立、分割或其他组织重整情况;
- 🔹 持续关注越南政府后续发布的具体执行及指导规定。
📌此项政策最值得注意的地方,不仅是30%的减免幅度,而是100亿越南盾的营业收入门坎系按各年度分别判定。
因此,同一家企业可能在2026年符合减免条件,但在2027年不符合条件;反之亦然。
📞 企业需要确认是否符合税款减免条件吗?
欢迎联络 MBA Audit ,我们可协助企业检视相关数据并提供适合的税务建议。
#MBAAudit #第43号决议 #税款减免 #企业所得税 #个人所得税 #家庭经营户 #个人经营者 #小型企业 #2026税务政策